IRDAI Reform का PB Fintech और ग्राहकों पर असर
IRDAI के बीमा रिफॉर्म प्रस्ताव से PB Fintech पर दबाव, ग्राहकों पर असर को लेकर क्या पता है?
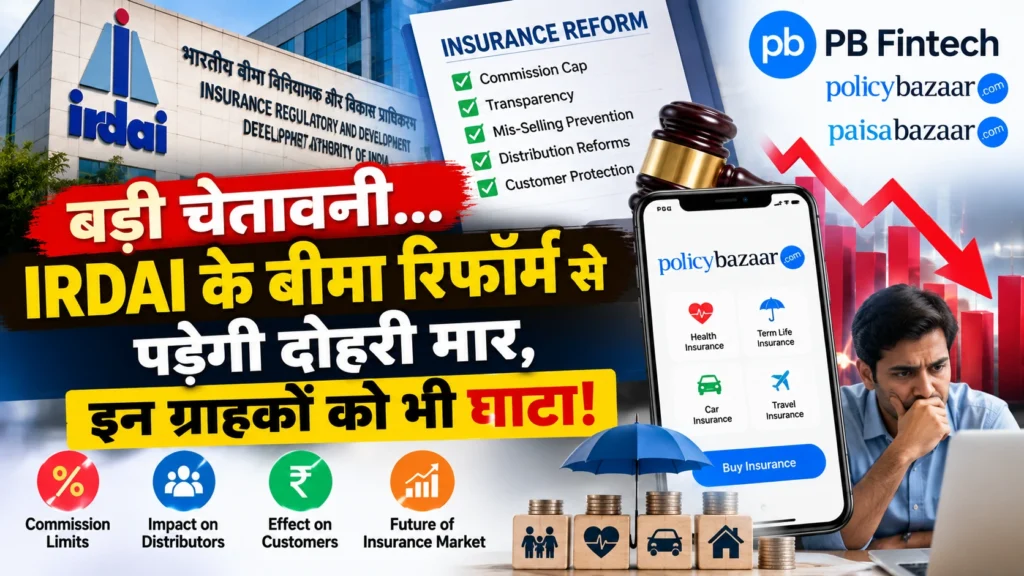
IRDAI के प्रस्तावित बीमा वितरण सुधारों ने PB Fintech और पूरे insurance distribution sector के कारोबार पर सवाल खड़े किए हैं। 23 सितंबर 2026 को भारतीय बीमा नियामक एवं विकास प्राधिकरण (IRDAI) ने “Recalibrating Economics of Insurance Distribution” नाम से दो हिस्सों वाला consultation paper जारी किया। इसमें कमीशन, insurers के Expense of Management (EoM), distribution structure, transparency, digital practices और mis-selling पर कई बदलाव प्रस्तावित किए गए हैं।
इन प्रस्तावों का असर अभी अंतिम नियम के रूप में लागू नहीं हुआ है। इसलिए PB Fintech की कमाई या ग्राहकों को होने वाले किसी निश्चित नुकसान के बारे में निष्कर्ष निकालना जल्दबाजी होगी। फिलहाल सबसे महत्वपूर्ण बात यह है कि प्रस्तावित बदलाव insurance distributors की economics को बदल सकते हैं, जबकि ग्राहकों के लिए इसका असर कीमत, distribution और service incentives के स्तर पर दिखाई दे सकता है।
क्या है IRDAI का नया बीमा रिफॉर्म प्रस्ताव?
IRDAI के consultation paper का उद्देश्य insurance distribution को अधिक transparent, competitive और policyholder-focused बनाने के लिए मौजूदा framework में बदलाव करना है। प्रस्ताव में distribution entities की संरचना को सरल बनाने, खर्चों की सीमा को धीरे-धीरे कम करने और commissions को product की complexity तथा distributor के effort से जोड़ने जैसे उपाय शामिल हैं।
प्रस्ताव में mis-selling को रोकने के लिए भी कई safeguards रखे गए हैं। इनमें commission transparency, distributor incentives पर नियंत्रण और digital platforms पर कुछ ऐसे practices को रोकना शामिल है जिन्हें regulator customer choice को प्रभावित करने वाला मानता है।
PB Fintech के लिए चिंता क्यों बढ़ी?
PB Fintech की official जानकारी के अनुसार कंपनी की आमदनी का प्रमुख स्रोत insurers और lending partners से मिलने वाले commissions तथा अन्य fees हैं। कंपनी यह भी बताती है कि उसके insurance business में commissions पर IRDAI के नियम लागू होते हैं। इसलिए commission framework में बदलाव उसके insurance distribution economics के लिए महत्वपूर्ण है।
Business Standard की रिपोर्ट के अनुसार, analysts का अनुमान है कि प्रस्तावित बदलावों को मौजूदा रूप में लागू करने पर PB Fintech के core online insurance business के revenue पर करीब 30% तक असर पड़ सकता है। यह एक analyst estimate है, कोई अंतिम regulatory assessment नहीं। कंपनी cost optimisation, marketing और hiring खर्चों में बदलाव तथा नए revenue streams जैसे विकल्पों पर विचार कर सकती है।
कमीशन में क्या बदलाव प्रस्तावित हैं?
IRDAI ने अलग-अलग insurance categories और distribution channels के लिए commission structure को फिर से तय करने का प्रस्ताव रखा है। Reuters के अनुसार, health insurance में first-year commission को 15% और renewal commission को 5% तक सीमित करने का प्रस्ताव है, जबकि life insurance में brokers और banks के लिए अधिकतम commission 20% तक रखने का प्रस्ताव बताया गया है।
दूसरी रिपोर्टों में अलग-अलग intermediary categories के लिए अलग limits बताई गई हैं। इसलिए ग्राहकों और investors को किसी एक commission percentage को अंतिम नियम मानने के बजाय consultation paper के अंतिम outcome का इंतजार करना चाहिए।
एक अन्य महत्वपूर्ण प्रस्ताव third-party motor insurance पर distributor commission को समाप्त करने से संबंधित है। इसका उद्देश्य distribution cost को कम करना है, लेकिन इससे low-value policies को बेचने और service करने वाले distribution networks के incentives पर भी असर पड़ सकता है।
क्या ग्राहकों को भी नुकसान होगा?
यही इस पूरे reform का सबसे महत्वपूर्ण और जटिल हिस्सा है। यह कहना सही नहीं होगा कि IRDAI के प्रस्ताव से ग्राहकों को निश्चित रूप से नुकसान होगा। इसका वास्तविक प्रभाव इस बात पर निर्भर करेगा कि अंतिम नियम किस रूप में लागू होते हैं और insurers तथा distributors अपने business models को कैसे बदलते हैं।
एक संभावित फायदा यह हो सकता है कि distribution cost कम होने पर insurers के पास premium pricing या customer benefits में कुछ राहत देने की गुंजाइश बढ़े। Reuters ने भी बताया है कि प्रस्ताव का एक उद्देश्य insurance को अधिक affordable बनाना और policyholder value बढ़ाना है।
दूसरी ओर, यदि commission बहुत कम हो जाता है तो कुछ distributors के लिए कम-premium या अधिक servicing वाले products को बेचना और बाद में service करना कम आकर्षक हो सकता है। इससे distribution reach या customer assistance पर असर पड़ने की संभावना पर industry participants ने चिंता जताई है। यह अभी एक संभावित प्रभाव है, निश्चित परिणाम नहीं।
क्या मौजूदा insurance policyholders की policy बदल जाएगी?
प्रस्तावित distribution reforms को मौजूदा policy की terms बदलने वाले नियम के रूप में नहीं देखा जाना चाहिए। मुख्य बदलाव future insurance distribution economics, commissions, expenses और sales practices से जुड़े हैं।
इसका मतलब यह है कि किसी मौजूदा policyholder को केवल consultation paper जारी होने के कारण अपनी policy की coverage, sum assured या contractual terms में तत्काल बदलाव मानकर नहीं चलना चाहिए। हालांकि, भविष्य में नई policy खरीदने या renewal के समय insurers की pricing और distribution strategy पर regulatory changes का अप्रत्यक्ष असर हो सकता है।
PB Fintech की कमाई पर कितना असर पड़ सकता है?
यहां उपलब्ध आंकड़ों को अनुमान और confirmed facts के रूप में अलग करना जरूरी है। IRDAI का proposal अंतिम regulation नहीं है। इसलिए PB Fintech के revenue या profit में किसी निश्चित प्रतिशत गिरावट को अभी confirmed result नहीं कहा जा सकता।
Business Standard ने analysts के हवाले से core online insurance revenue पर करीब 30% संभावित दबाव की बात कही है। वहीं अन्य brokerage analyses ने commission rates, insurance segment और implementation timing के आधार पर अलग-अलग scenarios पेश किए हैं। इन estimates में काफी अंतर है, जो बताता है कि final impact अभी regulatory outcome और company response पर निर्भर करेगा।
PB Fintech के पास क्या विकल्प हैं?
रिपोर्टों के अनुसार, PB Fintech cost optimisation और नए business opportunities पर विचार कर रहा है। इनमें insurance-related services, reinsurance broking और insurance manufacturing जैसे संभावित रास्ते शामिल हैं। कंपनी के लिए उद्देश्य यह हो सकता है कि commission-based distribution revenue पर निर्भरता को अलग-अलग revenue streams से संतुलित किया जाए।
PB Fintech पहले से Policybazaar और Paisabazaar जैसे platforms संचालित करता है और technology तथा data capabilities को अपने business model का हिस्सा बताता है। कंपनी की official website के अनुसार वह insurance और lending partners के साथ काम करती है और insurance underwriting risk को अपनी balance sheet पर retain नहीं करती।
शेयर बाजार ने कैसी प्रतिक्रिया दी?
IRDAI consultation paper सामने आने के बाद PB Fintech के शेयर में तेज गिरावट दर्ज हुई। Reuters के अनुसार, 24 सितंबर के आसपास कंपनी के शेयरों में लगभग 40% तक की गिरावट देखी गई और market value में अरबों डॉलर की कमी हुई। Business Standard ने भी 24 सितंबर को PB Fintech के शेयर में 36% की गिरावट की रिपोर्ट की।
यह बाजार की प्रतिक्रिया थी, न कि IRDAI द्वारा PB Fintech के financial results पर लगाया गया कोई आधिकारिक नुकसान। शेयर की चाल में regulatory uncertainty के साथ-साथ broader market conditions और investor expectations भी भूमिका निभा सकती हैं।
IRDAI प्रस्ताव पर अभी क्या तय नहीं हुआ है?
- प्रस्तावित commission limits अंतिम नियम नहीं हैं।
- अलग-अलग insurance products और distribution channels के लिए अंतिम rates बदल सकते हैं।
- PB Fintech के revenue और profit पर वास्तविक असर अभी निश्चित नहीं है।
- ग्राहकों के लिए premium savings कितनी होंगी, यह अभी तय नहीं है।
- Distribution और servicing पर अंतिम प्रभाव implementation के बाद ही स्पष्ट होगा।
- IRDAI ने consultation process के तहत feedback मांगा है।
25 अक्टूबर 2026 तक मांगा गया feedback
IRDAI के consultation process में stakeholders से feedback मांगा गया है और उपलब्ध reporting के अनुसार submissions की अंतिम तारीख 25 अक्टूबर 2026 है। इसलिए 2 अक्टूबर 2026 तक इसे final regulation के रूप में पेश करना सही नहीं होगा। आगे आने वाले amendments, stakeholder responses और final notification इस कहानी की दिशा तय करेंगे।
ग्राहकों के लिए इसका मतलब क्या है?
Insurance खरीदने वाले ग्राहकों के लिए सबसे महत्वपूर्ण बात commission percentage से अधिक policy की वास्तविक value, coverage, exclusions, waiting periods, claim conditions और premium को समझना है। केवल commission कम होने का मतलब अपने आप यह नहीं है कि हर policy सस्ती हो जाएगी या हर customer को financial benefit मिलेगा।
इसी तरह, commission में बदलाव का मतलब यह भी नहीं है कि existing policyholders को तुरंत नुकसान होगा। अंतिम नियम और insurers की pricing strategy आने के बाद ही यह स्पष्ट होगा कि customers को premium, product design और servicing में वास्तविक बदलाव कितना मिलता है।
आगे क्या होगा?
अब अगला महत्वपूर्ण चरण consultation process है। IRDAI stakeholders की प्रतिक्रिया पर विचार करने के बाद final framework में बदलाव कर सकता है। इसके बाद insurers, brokers, web-based insurance platforms और अन्य distributors को नए rules के अनुरूप अपने commission structures और operating models को बदलना पड़ सकता है।
PB Fintech के मामले में investors की नजर revenue impact, cost reduction, insurance volumes, renewal business और नए revenue sources पर रहेगी। लेकिन final regulatory framework आने से पहले किसी एक अनुमान को कंपनी के भविष्य के परिणाम के रूप में देखना उचित नहीं होगा।
FAQ
IRDAI का नया insurance reform क्या है?
IRDAI का Recalibrating Economics of Insurance Distribution consultation paper insurance distribution structure, commissions, expenses, transparency, digital practices और mis-selling safeguards में बदलाव प्रस्तावित करता है।
PB Fintech पर IRDAI reform का असर क्यों पड़ सकता है?
PB Fintech की official जानकारी के अनुसार उसकी प्रमुख revenue sources में insurer और lending partners से मिलने वाले commissions और fees शामिल हैं। इसलिए commission framework में बदलाव उसके insurance distribution business को प्रभावित कर सकता है।
क्या PB Fintech का revenue 30% घटेगा?
नहीं। करीब 30% revenue impact एक analyst estimate है, confirmed future result नहीं। वास्तविक प्रभाव final IRDAI rules और PB Fintech की response strategy पर निर्भर करेगा।
क्या मौजूदा insurance customers को तुरंत नुकसान होगा?
ऐसा कहना अभी उचित नहीं है। प्रस्ताव मुख्य रूप से future distribution economics और sales practices को बदलता है। मौजूदा policy की contractual terms केवल consultation paper जारी होने से अपने आप नहीं बदलतीं।
IRDAI proposal पर feedback कब तक दिया जा सकता है?
उपलब्ध reporting के अनुसार consultation process के लिए feedback की अंतिम तारीख 25 अक्टूबर 2026 है।
क्या IRDAI के insurance reforms final हो गए हैं?
नहीं। 2 अक्टूबर 2026 तक उपलब्ध जानकारी के अनुसार ये consultation-stage proposals हैं। Final regulations आने के बाद commission और अन्य provisions में बदलाव संभव है।
निष्कर्ष
IRDAI का proposed insurance distribution overhaul PB Fintech जैसे commission-driven insurance platforms के लिए महत्वपूर्ण regulatory change है। इससे distribution economics पर दबाव पड़ने की संभावना को analysts ने रेखांकित किया है, लेकिन अंतिम financial impact अभी तय नहीं है।
ग्राहकों के लिए तस्वीर भी दोतरफा हो सकती है: कम distribution costs भविष्य में pricing या value में मदद कर सकते हैं, जबकि बहुत कम commissions कुछ distribution और servicing incentives को प्रभावित कर सकते हैं। इसलिए फिलहाल “ग्राहकों को निश्चित नुकसान” कहना उपलब्ध evidence से अधिक बड़ा निष्कर्ष होगा। Final IRDAI rules और implementation के बाद ही इसका वास्तविक असर स्पष्ट होगा।
वित्तीय अस्वीकरण: यह लेख केवल सूचनात्मक और शैक्षिक उद्देश्य के लिए है। इसे निवेश, शेयर खरीदने-बेचने या किसी अन्य वित्तीय निर्णय की सलाह नहीं माना जाना चाहिए। निवेश से पहले आधिकारिक disclosures और योग्य वित्तीय सलाहकार की सलाह पर विचार करें।
SOURCE SECTION
Sources
- IRDAI – Recalibrating Economics of Insurance Distribution consultation paper
- Reuters – India’s big insurance overhaul will test demand
- Business Standard – Irdai’s proposed commission cuts threaten PB Fintech’s online economics
- Moneycontrol – IRDAI issues consultation paper on distribution reforms
- PB Fintech – Official FAQ
- PB Fintech – Investor Relations
AUTHOR
By Ali Hayder Mallick